Domain war-blog.de kaufen?
Wir ziehen mit dem Projekt
war-blog.de um.
Sind Sie am Kauf der Domain
war-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain war-blog.de kaufen?
Was ist ein ACV Motor?
Ein ACV Motor ist ein elektrischer Motor, der mit Wechselstrom (AC) betrieben wird. Diese Motoren werden häufig in Haushaltsgeräten, industriellen Anwendungen und Elektrofahrzeugen eingesetzt. Sie zeichnen sich durch ihre Effizienz, Zuverlässigkeit und einfache Steuerung aus. ACV Motoren können je nach Anwendungszweck unterschiedliche Bauformen und Leistungsstufen haben. Sie sind eine wichtige Komponente in der Elektromobilität und tragen zur Reduzierung von Emissionen und zur Nachhaltigkeit bei. **
Was ist besser ADAC oder ACV?
Was ist besser ADAC oder ACV? Diese Frage lässt sich nicht pauschal beantworten, da beide Automobilclubs unterschiedliche Leistungen und Services anbieten. Der ADAC ist der größte Automobilclub in Deutschland und bietet eine breite Palette an Leistungen, wie Pannenhilfe, Reiseberatung und Versicherungen. Der ACV hingegen ist spezialisiert auf Verkehrsrechtsschutz und bietet auch Unterstützung bei Unfällen und Bußgeldverfahren. Letztendlich hängt die Entscheidung davon ab, welche Leistungen und Services für den individuellen Bedarf wichtiger sind. Es empfiehlt sich, die Angebote beider Clubs zu vergleichen, um die passende Wahl zu treffen. **
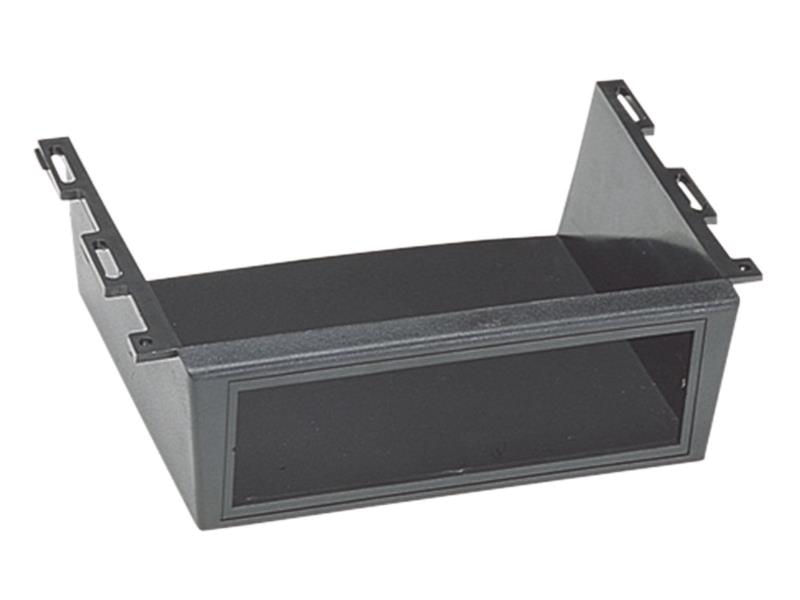
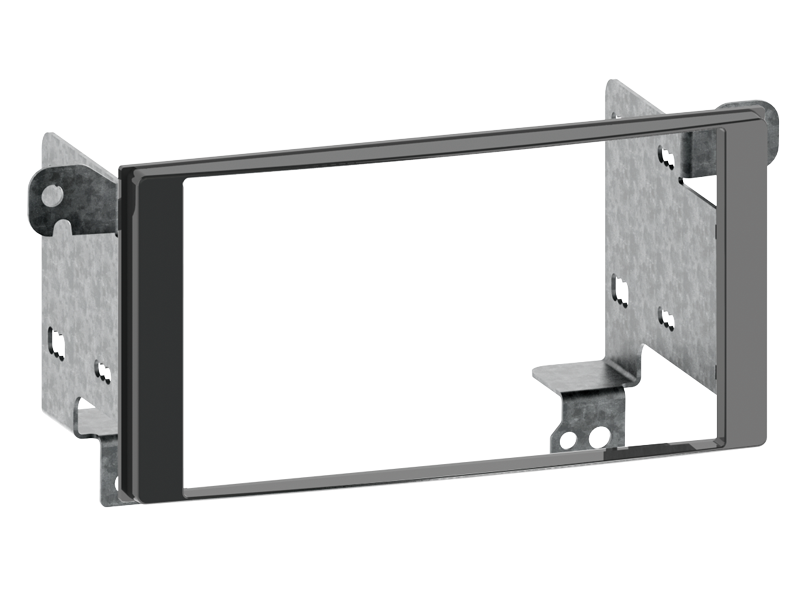
Ähnliche Suchbegriffe für ACV-Elettro-Unterbau-Radioblende-DIN
Top-Angebote
Produkte zum Begriff ACV-Elettro-Unterbau-Radioblende-DIN:
-
Boes, Waltraud: Brief - BerichtBrief - Bericht , Deutsch 3/4. Kopiervorlagen (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20200804, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Klippert Grundschule##, Autoren: Boes, Waltraud~Geißler, Nicole, Seitenzahl/Blattzahl: 76, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 3. und 4. Klasse; Deutsch; Grundschule; Texte schreiben, Fachschema: Deutsch / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Klippert Verlag, Länge: 296, Breite: 213, Höhe: 10, Gewicht: 237, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 251276725,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
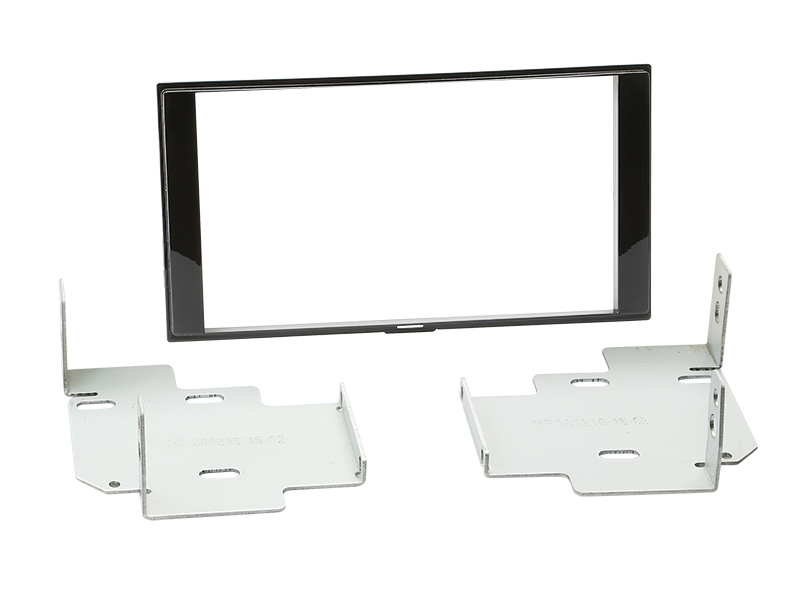
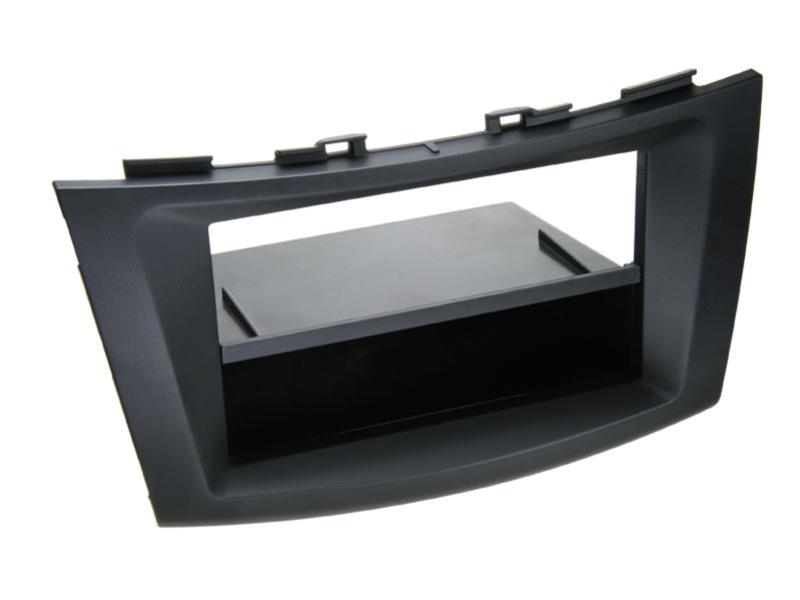


-
Welcher Schotter als Unterbau?
Welcher Schotter als Unterbau? Welche Art von Schotter als Unterbau verwendet wird, hängt von verschiedenen Faktoren ab, wie z.B. der geplanten Nutzung des Bereichs, dem Klima und der Bodenbeschaffenheit. Für stark frequentierte Bereiche wie Straßen oder Parkplätze eignet sich meist ein groberer Schotter mit einer höheren Tragfähigkeit. In Gegenden mit starkem Frost kann ein frostbeständiger Schotter empfehlenswert sein. Es ist wichtig, den richtigen Schotter zu wählen, um eine stabile und langlebige Unterbaukonstruktion zu gewährleisten. Es empfiehlt sich daher, sich von einem Fachmann beraten zu lassen, um die optimale Schotterart für den jeweiligen Einsatzzweck zu finden. **
-
Welchen Splitt für Unterbau?
Welchen Splitt für Unterbau? Bei der Auswahl des richtigen Splitts für den Unterbau ist es wichtig, die Anforderungen des Bauvorhabens zu berücksichtigen. Für stark belastete Flächen wie Straßen oder Parkplätze eignet sich ein grober Splitt mit einer Korngröße von 16-32 mm. Für leichtere Belastungen wie Terrassen oder Gartenwege kann ein feinerer Splitt mit einer Korngröße von 2-8 mm verwendet werden. Es ist auch wichtig, auf die Frostbeständigkeit des Splitts zu achten, um Schäden durch Frost-Tau-Wechsel zu vermeiden. Zudem sollte der Splitt gut verdichtet werden, um eine stabile und ebene Untergrundfläche zu gewährleisten. **
-
Welcher Unterbau für Polygonalplatten?
Welcher Unterbau für Polygonalplatten? Für die Verlegung von Polygonalplatten im Außenbereich ist ein stabiler und ebenmäßiger Unterbau entscheidend. Idealerweise sollte dieser aus einer Schicht aus Schotter oder Splitt bestehen, die gut verdichtet wird, um eine gleichmäßige Lastenverteilung zu gewährleisten. Zudem ist es wichtig, eine Drainageschicht einzubauen, um Staunässe zu vermeiden und die Haltbarkeit der Platten zu erhöhen. Bei der Verlegung sollte darauf geachtet werden, dass die Platten fest und gleichmäßig verlegt werden, um ein sicheres Begehen zu gewährleisten. Es empfiehlt sich außerdem, die Fugen zwischen den Platten mit einem geeigneten Fugenmaterial zu verfüllen, um Unkrautwuchs zu verhindern und die Stabilität der Verlegung zu verbessern. **
-
Welcher Schotter für Unterbau?
Welcher Schotter für Unterbau? Bei der Auswahl des richtigen Schotters für den Unterbau ist es wichtig, auf die spezifischen Anforderungen des Bauprojekts zu achten. Je nach Belastung und Bodenbeschaffenheit kann die Körnung und Zusammensetzung des Schotters variieren. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die optimale Lösung für den Unterbau zu finden. Zudem sollte darauf geachtet werden, dass der Schotter eine ausreichende Tragfähigkeit und Drainagefähigkeit aufweist, um ein stabiles Fundament zu gewährleisten. Letztendlich spielt auch das Budget eine Rolle bei der Auswahl des passenden Schotters für den Unterbau. **

Welchen Kies für Unterbau?
Welchen Kies für den Unterbau verwendet werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der geplanten Belastung des Bauwerks, dem Untergrund und der gewünschten Drainage. Für leichte Belastungen und gute Drainage eignet sich beispielsweise Kies mit einer Korngröße von 16-32 mm. Bei schwereren Belastungen oder wenn eine besonders stabile Unterlage benötigt wird, empfiehlt sich groberer Kies mit einer Korngröße von 32-63 mm. Es ist wichtig, die Anforderungen des Bauprojekts genau zu kennen, um den passenden Kies für den Unterbau auszuwählen. **
Welcher Unterbau für Pflaster?
Welcher Unterbau für Pflaster? Beim Bau von Pflasterflächen ist ein stabiler Unterbau entscheidend für die Langlebigkeit und Stabilität der Fläche. Je nach Belastung und Bodenbeschaffenheit kann der Unterbau aus verschiedenen Schichten wie Schotter, Kies und Sand bestehen. Auch eine fachgerechte Verdichtung des Unterbaus ist wichtig, um Setzungen und Unebenheiten zu vermeiden. Welcher Unterbau letztendlich gewählt wird, hängt von verschiedenen Faktoren wie der geplanten Nutzung, dem Untergrund und den örtlichen Gegebenheiten ab. Es ist ratsam, sich vor Beginn der Arbeiten von einem Fachmann beraten zu lassen, um den optimalen Unterbau für das Pflaster zu bestimmen. **
Top-Angebote
Produkte zum Begriff ACV-Elettro-Unterbau-Radioblende-DIN:
-
Was ist ein ACV Motor?
Ein ACV Motor ist ein elektrischer Motor, der mit Wechselstrom (AC) betrieben wird. Diese Motoren werden häufig in Haushaltsgeräten, industriellen Anwendungen und Elektrofahrzeugen eingesetzt. Sie zeichnen sich durch ihre Effizienz, Zuverlässigkeit und einfache Steuerung aus. ACV Motoren können je nach Anwendungszweck unterschiedliche Bauformen und Leistungsstufen haben. Sie sind eine wichtige Komponente in der Elektromobilität und tragen zur Reduzierung von Emissionen und zur Nachhaltigkeit bei. **
-
Was ist besser ADAC oder ACV?
Was ist besser ADAC oder ACV? Diese Frage lässt sich nicht pauschal beantworten, da beide Automobilclubs unterschiedliche Leistungen und Services anbieten. Der ADAC ist der größte Automobilclub in Deutschland und bietet eine breite Palette an Leistungen, wie Pannenhilfe, Reiseberatung und Versicherungen. Der ACV hingegen ist spezialisiert auf Verkehrsrechtsschutz und bietet auch Unterstützung bei Unfällen und Bußgeldverfahren. Letztendlich hängt die Entscheidung davon ab, welche Leistungen und Services für den individuellen Bedarf wichtiger sind. Es empfiehlt sich, die Angebote beider Clubs zu vergleichen, um die passende Wahl zu treffen. **
-
Welcher Schotter als Unterbau?
Welcher Schotter als Unterbau? Welche Art von Schotter als Unterbau verwendet wird, hängt von verschiedenen Faktoren ab, wie z.B. der geplanten Nutzung des Bereichs, dem Klima und der Bodenbeschaffenheit. Für stark frequentierte Bereiche wie Straßen oder Parkplätze eignet sich meist ein groberer Schotter mit einer höheren Tragfähigkeit. In Gegenden mit starkem Frost kann ein frostbeständiger Schotter empfehlenswert sein. Es ist wichtig, den richtigen Schotter zu wählen, um eine stabile und langlebige Unterbaukonstruktion zu gewährleisten. Es empfiehlt sich daher, sich von einem Fachmann beraten zu lassen, um die optimale Schotterart für den jeweiligen Einsatzzweck zu finden. **
-
Welchen Splitt für Unterbau?
Welchen Splitt für Unterbau? Bei der Auswahl des richtigen Splitts für den Unterbau ist es wichtig, die Anforderungen des Bauvorhabens zu berücksichtigen. Für stark belastete Flächen wie Straßen oder Parkplätze eignet sich ein grober Splitt mit einer Korngröße von 16-32 mm. Für leichtere Belastungen wie Terrassen oder Gartenwege kann ein feinerer Splitt mit einer Korngröße von 2-8 mm verwendet werden. Es ist auch wichtig, auf die Frostbeständigkeit des Splitts zu achten, um Schäden durch Frost-Tau-Wechsel zu vermeiden. Zudem sollte der Splitt gut verdichtet werden, um eine stabile und ebene Untergrundfläche zu gewährleisten. **
Ähnliche Suchbegriffe für ACV-Elettro-Unterbau-Radioblende-DIN
-
Boes, Waltraud: Brief - BerichtBrief - Bericht , Deutsch 3/4. Kopiervorlagen (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20200804, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Klippert Grundschule##, Autoren: Boes, Waltraud~Geißler, Nicole, Seitenzahl/Blattzahl: 76, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 3. und 4. Klasse; Deutsch; Grundschule; Texte schreiben, Fachschema: Deutsch / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Klippert Verlag, Länge: 296, Breite: 213, Höhe: 10, Gewicht: 237, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 251276725,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Unterbau für Polygonalplatten?
Welcher Unterbau für Polygonalplatten? Für die Verlegung von Polygonalplatten im Außenbereich ist ein stabiler und ebenmäßiger Unterbau entscheidend. Idealerweise sollte dieser aus einer Schicht aus Schotter oder Splitt bestehen, die gut verdichtet wird, um eine gleichmäßige Lastenverteilung zu gewährleisten. Zudem ist es wichtig, eine Drainageschicht einzubauen, um Staunässe zu vermeiden und die Haltbarkeit der Platten zu erhöhen. Bei der Verlegung sollte darauf geachtet werden, dass die Platten fest und gleichmäßig verlegt werden, um ein sicheres Begehen zu gewährleisten. Es empfiehlt sich außerdem, die Fugen zwischen den Platten mit einem geeigneten Fugenmaterial zu verfüllen, um Unkrautwuchs zu verhindern und die Stabilität der Verlegung zu verbessern. **
-
Welcher Schotter für Unterbau?
Welcher Schotter für Unterbau? Bei der Auswahl des richtigen Schotters für den Unterbau ist es wichtig, auf die spezifischen Anforderungen des Bauprojekts zu achten. Je nach Belastung und Bodenbeschaffenheit kann die Körnung und Zusammensetzung des Schotters variieren. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die optimale Lösung für den Unterbau zu finden. Zudem sollte darauf geachtet werden, dass der Schotter eine ausreichende Tragfähigkeit und Drainagefähigkeit aufweist, um ein stabiles Fundament zu gewährleisten. Letztendlich spielt auch das Budget eine Rolle bei der Auswahl des passenden Schotters für den Unterbau. **
-
Welchen Kies für Unterbau?
Welchen Kies für den Unterbau verwendet werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der geplanten Belastung des Bauwerks, dem Untergrund und der gewünschten Drainage. Für leichte Belastungen und gute Drainage eignet sich beispielsweise Kies mit einer Korngröße von 16-32 mm. Bei schwereren Belastungen oder wenn eine besonders stabile Unterlage benötigt wird, empfiehlt sich groberer Kies mit einer Korngröße von 32-63 mm. Es ist wichtig, die Anforderungen des Bauprojekts genau zu kennen, um den passenden Kies für den Unterbau auszuwählen. **
-
Welcher Unterbau für Pflaster?
Welcher Unterbau für Pflaster? Beim Bau von Pflasterflächen ist ein stabiler Unterbau entscheidend für die Langlebigkeit und Stabilität der Fläche. Je nach Belastung und Bodenbeschaffenheit kann der Unterbau aus verschiedenen Schichten wie Schotter, Kies und Sand bestehen. Auch eine fachgerechte Verdichtung des Unterbaus ist wichtig, um Setzungen und Unebenheiten zu vermeiden. Welcher Unterbau letztendlich gewählt wird, hängt von verschiedenen Faktoren wie der geplanten Nutzung, dem Untergrund und den örtlichen Gegebenheiten ab. Es ist ratsam, sich vor Beginn der Arbeiten von einem Fachmann beraten zu lassen, um den optimalen Unterbau für das Pflaster zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.